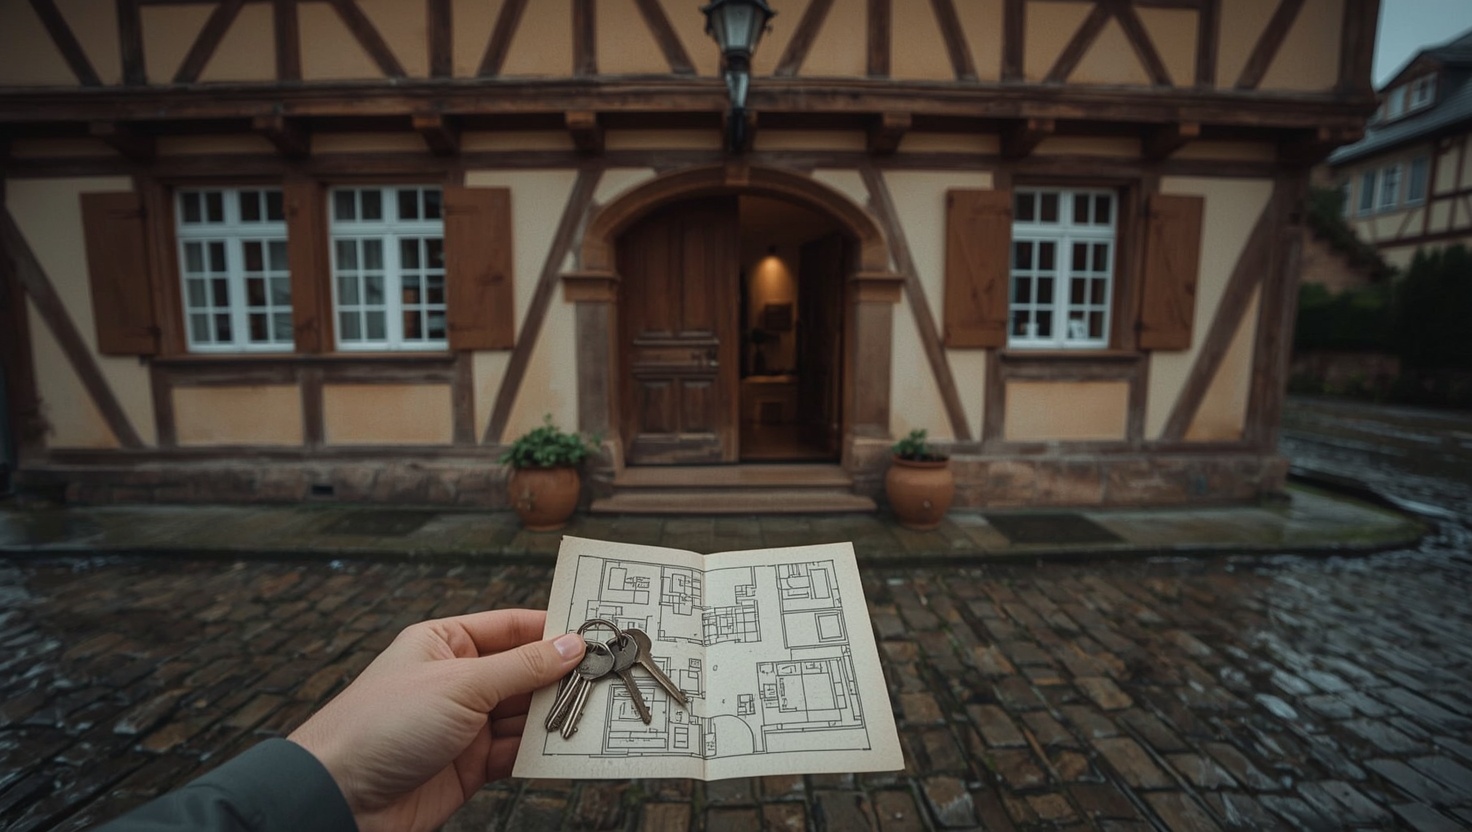
Bei der zweiten Besichtigung unseres Fachwerkhauses in Holzminden hat es geregnet, und genau das war unser Glück: In der hinteren Kellerecke stand eine dunkle Spur an der Wand, die beim ersten Termin im Sonnenschein niemand gesehen hatte. Wer ein Haus kaufen möchte, entscheidet nicht beim Notar, sondern Wochen vorher, bei der Besichtigung und beim genauen Lesen des Vertrags. Hier schreibe ich auf, worauf ich heute achten würde.
Haus kaufen vorbereiten: Den Traum vom Eigenheim realistisch planen
Bevor du die erste Anzeige anklickst, lohnt sich ein ehrlicher Blick auf drei Fragen: Was kannst du dir leisten, was brauchst du wirklich, und wo willst du leben? Klingt nüchtern, spart aber viele Besichtigungen, die nur wehtun.
Beim Budget denken viele zuerst an den Kaufpreis. Dazu kommen aber die Kaufnebenkosten, und die sind nicht klein. Die Grunderwerbsteuer liegt je nach Bundesland zwischen 3,5 und 6,5 Prozent des Kaufpreises. Für Notar und Grundbuch rechnet man grob mit 1,5 bis 2 Prozent. Ist ein Makler beteiligt, kommt seine Provision hinzu. Zusammen landen viele Käufer bei etwa 10 bis 15 Prozent zusätzlich zum Kaufpreis. Banken sehen es in der Regel gern, wenn du mindestens diese Nebenkosten aus eigenem Geld bezahlen kannst, besser noch einen Teil des Kaufpreises dazu. Lass dir vor der Suche von deiner Bank oder einer unabhängigen Beratung sagen, welcher Rahmen realistisch ist. Eine Finanzierungsbestätigung macht dich bei Verkäufern außerdem glaubwürdiger.
Und dann das Geld, das nach dem Kauf fällig wird. Wir haben in den ersten zwei Jahren deutlich mehr in Fenster, Heizung und Keller gesteckt, als wir geplant hatten. Bei älteren Häusern würde ich heute von Anfang an einen spürbaren Puffer für Renovierungen einplanen.
Die Häuser in Deutschland unterscheiden sich im Preis enorm, je nachdem, wo sie stehen. Im Speckgürtel von Berlin und in Brandenburg nahe der S-Bahn zahlst du ganz andere Summen als in einer Kleinstadt in der Uckermark. Rund um Karlsruhe ist der Markt angespannt, während du im Odenwald, etwa rund um Erbach, oft mehr Haus für dasselbe Geld bekommst, dafür aber längere Wege hast. Schreib dir auf, was dir wichtig ist: Arbeitsweg, Schule, Bahnhof, Garten, Ärztin in der Nähe. Diese Liste hilft dir später, bei einer schönen Altbautreppe nicht alles andere zu vergessen.
Die Hausbesichtigung: Den Zustand der Immobilie richtig prüfen
Eine Besichtigung ist kein Kaffeebesuch. Nimm dir Zeit, geh mindestens zweimal hin, einmal davon bei schlechtem Wetter oder zu einer anderen Tageszeit, und bring jemanden mit, der nicht verliebt ist. Bei uns war das mein Schwager, der jede Tür auf- und zugemacht hat, während ich schon gedanklich das Wohnzimmer eingerichtet habe.
Darauf schaue ich heute bei jedem Haus:
- Keller: Riecht es muffig? Gibt es Salzausblühungen, abblätternden Putz oder dunkle Stellen in den Ecken? Frisch gestrichene Kellerwände machen mich eher misstrauisch als ruhig.
- Dach: Von außen auf verschobene Ziegel und die Dachrinnen achten, innen auf den Dachboden gehen und nach Wasserflecken an Balken und Dämmung suchen.
- Fenster und Türen: Schließen sie dicht, gibt es Zugluft oder beschlagene Scheiben zwischen den Gläsern? Bei neueren Häusern sind oft Rahmen aus Kunststoff oder Metall verbaut; was es mit Aluminium im Modernbau auf sich hat, habe ich an anderer Stelle beschrieben.
- Heizung: Lass dir das Baujahr und die letzten Wartungsprotokolle zeigen. Eine sehr alte Anlage kann bald ersetzt werden müssen.
- Elektrik und Leitungen: Wie alt sind Sicherungskasten und Wasserleitungen? Beurteilen kann das nur ein Fachbetrieb, aber du kannst danach fragen.
- Feuchtigkeit und Schimmel: Hinter Schränken, in Bad und Schlafzimmer, an Außenwandecken.
- Umgebung: Wie laut ist die Straße am Abend, wohin fließt das Regenwasser, gibt es Hanglage oder einen Bach in der Nähe?
Bei Häusern aus der Zeit vor den Neunzigerjahren können außerdem Baustoffe stecken, die heute verboten sind, etwa Asbest in alten Dachplatten oder Bodenbelägen. Das ist kein Grund, ein Haus sofort abzuhaken, aber ein Grund, nachzufragen und Sanierungskosten einzurechnen. Ausbauen gehört so etwas in die Hände eines Fachbetriebs, nicht in die eigene Werkzeugkiste.
Wenn ich heute ein Haus kaufe, würde ich vor dem Notartermin immer einen Bausachverständigen mitnehmen. Die Kosten liegen je nach Umfang und Region bei einigen hundert bis über tausend Euro. Im Vergleich zu einem feuchten Keller, den du erst nach dem Einzug entdeckst, ist das wenig.
Makler, Bank und Gutachter: Wer dich beim Hauskauf unterstützt
Viele Häuser werden über Makler angeboten. Große Namen wie Engel & Völkers oder Von Poll Immobilien sind dir bei der Suche wahrscheinlich schon begegnet, daneben gibt es unzählige kleine, regionale Büros. Auch Banken haben oft eigene Immobilienabteilungen, etwa die Volksbanken in vielen Regionen, die Objekte aus ihrem Umfeld vermitteln und die Finanzierung gleich mit anbieten können. Welcher Weg der richtige ist, hängt weniger vom Namen auf dem Schild ab als von der Person, die dir gegenübersitzt.
Ein guter Makler beantwortet deine Fragen offen, legt Unterlagen vollständig vor und drängt dich nicht. Wichtig zu wissen: Ein Makler arbeitet in der Regel im Auftrag des Verkäufers. Er will das Haus verkaufen, nicht dich vor einem Fehlkauf bewahren. Deshalb ersetzt er weder den unabhängigen Gutachter noch deine eigene Prüfung.
Zur Provision: Seit Ende 2020 gilt beim Kauf von Einfamilienhäusern und Wohnungen durch Privatleute, dass der Käufer höchstens die Hälfte der Maklerprovision tragen muss, wenn der Verkäufer den Makler beauftragt hat. Wie hoch die Provision insgesamt ist, ist Verhandlungssache und unterscheidet sich regional. Lies dir den Maklervertrag genau durch, bevor du unterschreibst, und frag nach, was genau abgerechnet wird.
Unterstützung, die ich dir außerdem empfehle:
- Bausachverständiger oder Gutachter: prüft den baulichen Zustand und schätzt Sanierungskosten.
- Energieberatung: hilft einzuschätzen, was bei Heizung und Dämmung auf dich zukommt.
- Finanzierungsberatung: vergleicht Angebote mehrerer Banken, statt dich an eine einzige zu binden.
- Notar: ist zur Neutralität verpflichtet und erklärt den Vertrag, vertritt aber nicht nur deine Seite.
Ein Satz, der mir damals geholfen hat: Ein Haus, das morgen weg ist, war vielleicht nicht deins. Wer dich unter Zeitdruck setzt, nimmt dir die Ruhe, die du für diese Entscheidung brauchst.
Der Kaufvertrag: Rechtliche Fallstricke beim Notartermin vermeiden
In Deutschland wird ein Hauskauf erst mit dem notariellen Kaufvertrag wirksam. Ein Handschlag oder eine Reservierung reicht nicht. Der Notar setzt den Vertrag auf, und als Verbraucher sollst du den Entwurf in der Regel mindestens zwei Wochen vor dem Beurkundungstermin bekommen. Nutze diese Zeit. Lies jeden Absatz, markiere, was du nicht verstehst, und frag nach.
Worauf ich im Vertrag besonders achten würde:
- Haftungsausschluss: Bei gebrauchten Häusern ist ein Ausschluss der Haftung für Sachmängel üblich, oft als „gekauft wie gesehen“. Das heißt: Was du nicht gesehen oder nicht gefragt hast, ist nach dem Kauf in der Regel dein Problem. Nur arglistig verschwiegene Mängel bleiben davon ausgenommen. Umso wichtiger ist die gründliche Besichtigung vorher.
- Bekannte Mängel: Lass Mängel, die der Verkäufer dir genannt hat, schriftlich in den Vertrag aufnehmen.
- Mitverkauftes Inventar: Einbauküche, Gartenhaus oder Markisen gehören in eine eigene Aufstellung.
- Übergabetermin und Räumung: Wann bekommst du die Schlüssel, und in welchem Zustand?
- Grundbuch: Gibt es Wegerechte, Leitungsrechte oder andere Lasten, die bleiben?
- Fälligkeit des Kaufpreises: Er sollte erst fällig sein, wenn der Notar bestätigt, dass die Voraussetzungen erfüllt sind.
Beim Termin selbst liest der Notar den Vertrag vollständig vor. Das dauert, und genau dafür ist es da. Du darfst jederzeit unterbrechen und Fragen stellen. Nach der Unterschrift sorgt der Notar dafür, dass eine Auflassungsvormerkung ins Grundbuch eingetragen wird. Sie sichert dir das Haus, bevor du endgültig als Eigentümer eingetragen bist. Dann bekommst du die Fälligkeitsmitteilung, zahlst den Kaufpreis, das Finanzamt erhält die Grunderwerbsteuer, und erst danach wirst du ins Grundbuch eingetragen. Das kann einige Wochen bis Monate dauern.
Wer gleichzeitig ein bestehendes Haus verkauft, zum Beispiel weil die Familie von Karlsruhe ins Umland zieht, sollte die beiden Termine sorgfältig aufeinander abstimmen. Eine Zwischenfinanzierung ist möglich, kostet aber Geld und Nerven. Dieser Beitrag beschreibt meine Erfahrung und ersetzt keine Rechts- oder Steuerberatung im Einzelfall; bei Unsicherheiten frag deinen Notar oder eine Fachanwältin.
Nach dem Kauf: Erster Einzug und Gestaltung des neuen Heims
Am Tag der Schlüsselübergabe stand ich in unserem leeren Flur und habe zum ersten Mal gehört, wie laut ein Haus ohne Möbel ist. Das Gefühl ist schön und überwältigend zugleich. Mein Rat: Nicht alles auf einmal machen.
In den ersten Wochen kümmerst du dich um das Nötige. Zählerstände ablesen und notieren, Strom, Wasser und Versicherungen ummelden, die Wohngebäudeversicherung prüfen und die Schlüssel tauschen lassen, wenn du nicht weißt, wie viele Exemplare im Umlauf sind. Bei älteren Häusern können nach einem Eigentümerwechsel außerdem gesetzliche Pflichten nach dem Gebäudeenergiegesetz greifen, etwa zur Dämmung der obersten Geschossdecke oder zum Austausch sehr alter Heizkessel innerhalb einer Frist. Was genau für dein Haus gilt, klärst du am besten mit einer Energieberatung.
Dann kommt der schöne Teil, und der darf dauern. Wir haben zuerst die Räume eingerichtet, in denen wir jeden Tag leben, und erst danach den Rest. Im Flur hat uns der Hall so gestört, dass ich ein paar Wege ausprobiert habe, um ihn Flur und Garderobe akustisch zu optimieren. Bei den Wandfarben habe ich gelernt, lieber einen Winter lang mit dem Licht im Haus zu leben, bevor ich mich entscheide. Ein paar Gedanken dazu stehen in meinem Beitrag über Wandfarben für ein schöneres Wohnen.
Und der Garten? Unserer bestand beim Einzug fast nur aus Brombeeren. Das erste Jahr haben wir nur gerodet und beobachtet, wo die Sonne wie lange hinfällt. Erst danach kamen die Beete. Wenn du Platz für Werkzeug und Fahrräder brauchst, lohnt sich ein Blick auf ein stabiles Gartenhaus; warum ich ein Gartenhaus mit 44 mm Wandstärke für eine gute Wahl halte, habe ich ausführlicher aufgeschrieben.
Ein Zuhause wird nicht fertig, es wird bewohnt. Das gilt besonders für ein Haus, das schon vor dir eine Geschichte hatte.